写招股书收入确认章节、回复"请说明收入确认真实准确"的问询时,我们都知道该参考处罚案例——但把决定书一篇篇翻下来、摘出认定段落、再分清哪份适用旧《证券法》,多数人最后都妥协成了"引两三个知名案例,剩下的凭感觉"。
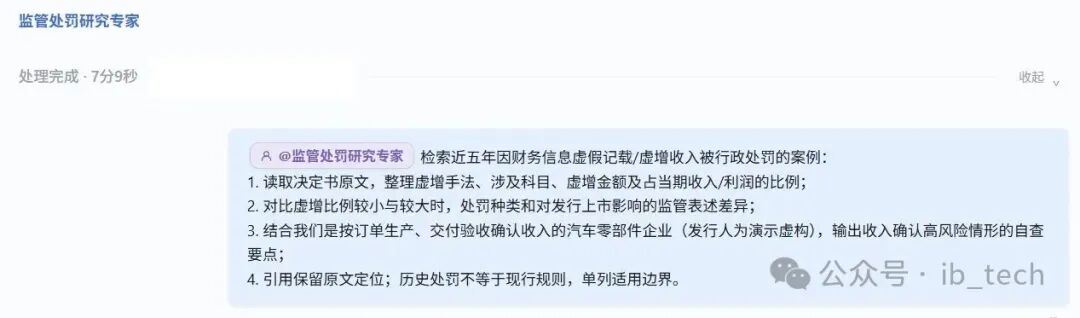
这次我们把这件事原封不动交给了 ThingsWork 里的监管处罚研究专家:查近五年"虚增收入"处罚案例,把手法、定性、量罚梯度和自查要点连原文引用一起给回来——核查对象是一家按订单生产、交付验收确认收入的汽车零部件企业。任务就是这四条要求,全程没有人工干预。
处罚案例检索是个体量不小的活。同类案件散落在证监会官网和各派出机构页面里,行政处罚、市场禁入、行政监管措施、纪律处分混在一起;虚增比例、处罚档次、欺诈发行与信息披露违法的定性路径——引用错一步,后面的判断就整体偏航。而逐篇翻、逐篇比的过程,恰恰是"原文到底怎么表述"开始模糊的过程。
更难的是定性。收入虚增 11.55%,构不构成欺诈发行?申报撤回,还罚不罚?再融资文件引用虚假年报数据,触发什么后果?占比小,是不是就安全?
这些答案不在检索摘要里,只在决定书的原文里。而它读回来的原文里,藏着一个凭感觉大概率会答错的细节:同样是招股书里的虚增,1.88% 没定欺诈发行,11.55% 定了。这条线画在哪,这篇文章从头说起。
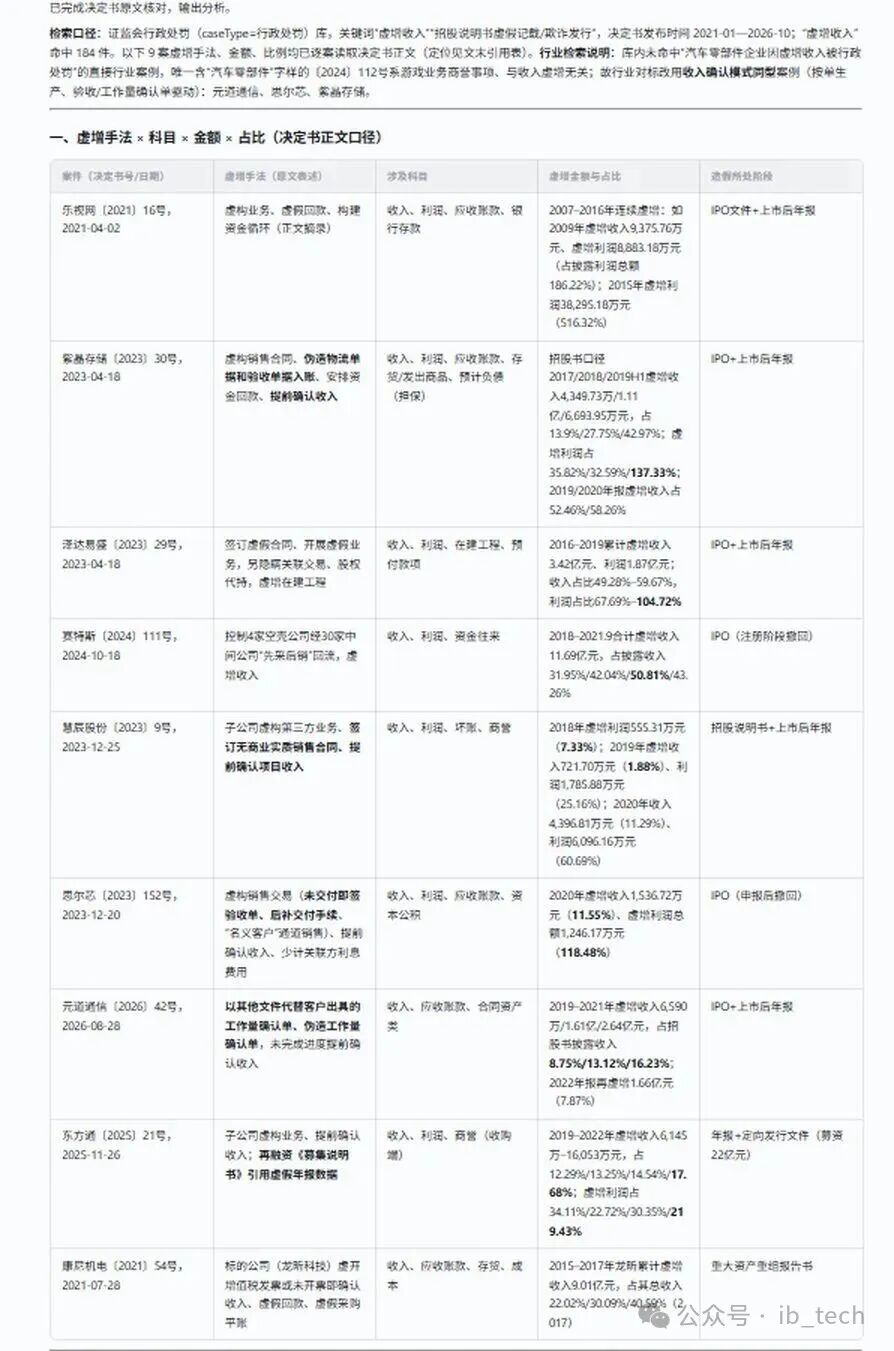
检索窗口:行政处罚类决定书、公开时间 2021 年 1 月至 2026 年 10 月、关键词"虚增收入"——命中184 件,口径不变、逐页续检。行业对标检索"汽车零部件",库内无收入虚增的直接同型案例——如实说明,改用收入确认模式同型的案例:元道通信按工作量确认单确认收入,思尔芯按交付验收确认收入,与"按订单生产、交付验收"的核查对象同构。
这一批逐篇读取 9 份决定书正文:乐视网、紫晶存储、泽达易盛、赛特斯、慧辰股份、思尔芯、元道通信、东方通、康尼机电。从虚增手法段、金额占比段,到量罚段、申辩复核段,每案登记文号、公开日期、官方链接、正文版本与字符区间。关键表述,原样引用:
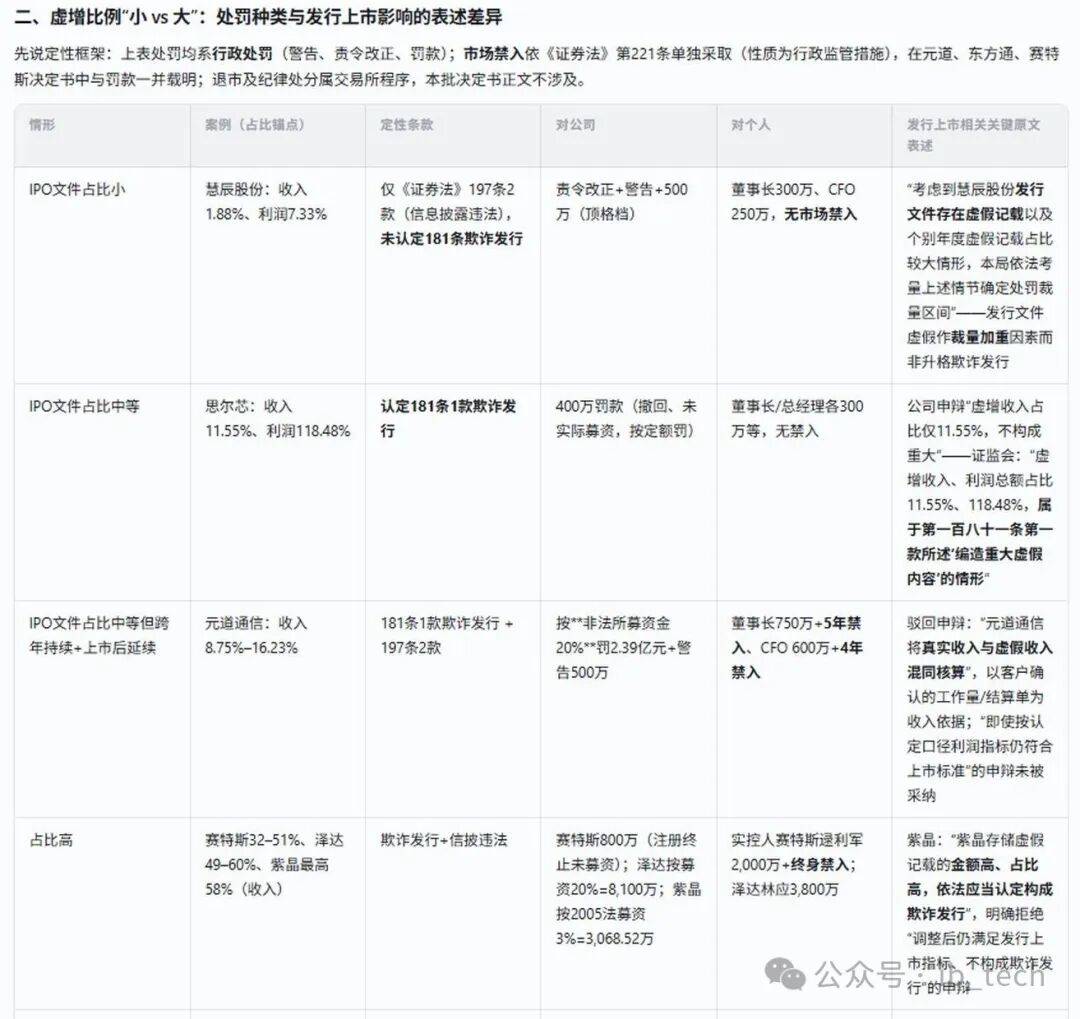
紫晶存储|"虚假记载的金额高、占比高,依法应当认定构成欺诈发行"——"调整后仍满足发行上市指标"的申辩,被明确拒绝。
思尔芯|公司申辩"虚增收入占比仅 11.55%,不构成重大";监管回应:"虚增收入、利润总额占比 11.55%、118.48%,属于……'编造重大虚假内容'的情形"。
慧辰股份|招股书 2019 年收入虚增占比 1.88%、2018 年利润虚增占比 7.33%——未认定欺诈发行、无市场禁入,但"发行文件存在虚假记载"被写进量罚裁量的加重因素。
元道通信|收入虚增占比 8.75%—16.23%,仍认定欺诈发行:按非法所募资金 20% 计罚、合计 2.34 亿元,董事长与财务总监分别被采取 5 年、4 年市场禁入。
这就是开头那条分水岭的全貌——占比、定性与量罚的完整对照,下一节铺开。
对比表按"占比—定性—量罚—发行上市影响表述"铺开:占比小(慧辰),落在《证券法》第 197 条信息披露违法;占比高(泽达、赛特斯、紫晶),落在第 181 条欺诈发行,罚款基数从定额跳到非法所募资金的 10%—20%;申报撤回不阻却追责(思尔芯、赛特斯撤回后仍被罚,赛特斯实控人被终身禁入);再融资《募集说明书》引用虚假年报数据,同样构成欺诈发行(东方通,合计罚没 2.29 亿元);受害上市公司与造假标的量罚分层(康尼机电,法定幅度内最低额)。
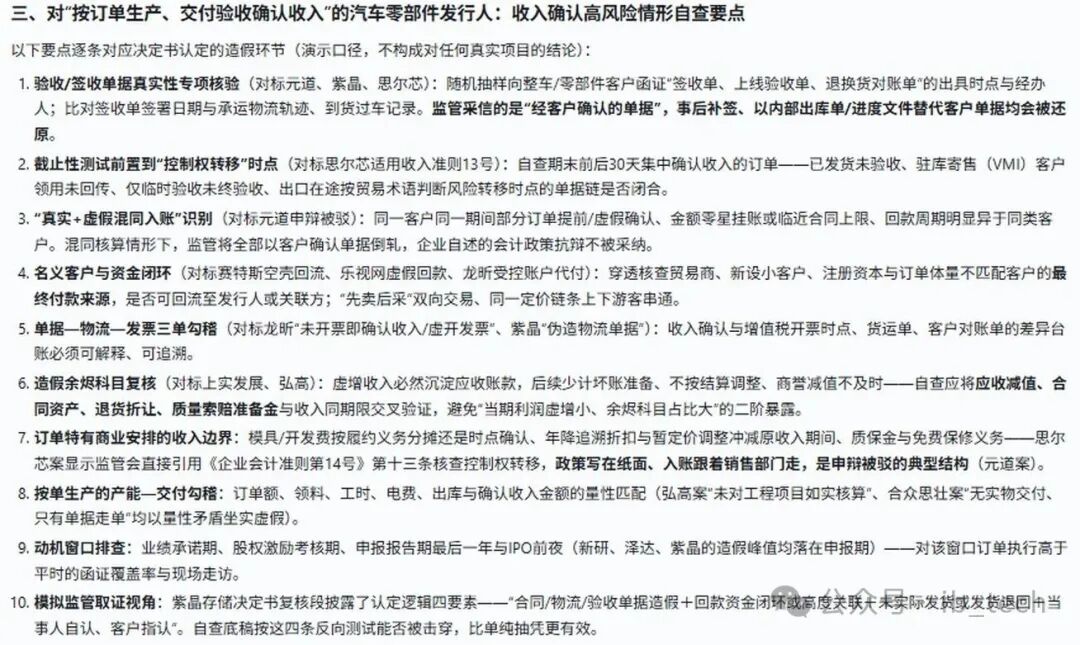
但落点不是表,是 10 项针对"按订单生产、交付验收"的收入确认自查要点——每一条都对应决定书里查实的手法:验收/签收单据真实性核验(对标伪造工作量确认单、伪造物流与验收单据);截止性测试前置到控制权转移时点(对标未交付先签验收单、后补交付手续);名义客户与资金闭环穿透(对标空壳公司先采后销回流、虚假回款);单据—物流—发票三单勾稽(对标未开票即确认收入);造假余烬科目复核(对标少计坏账准备 8.09 亿元、占当期利润总额 52.36%)。
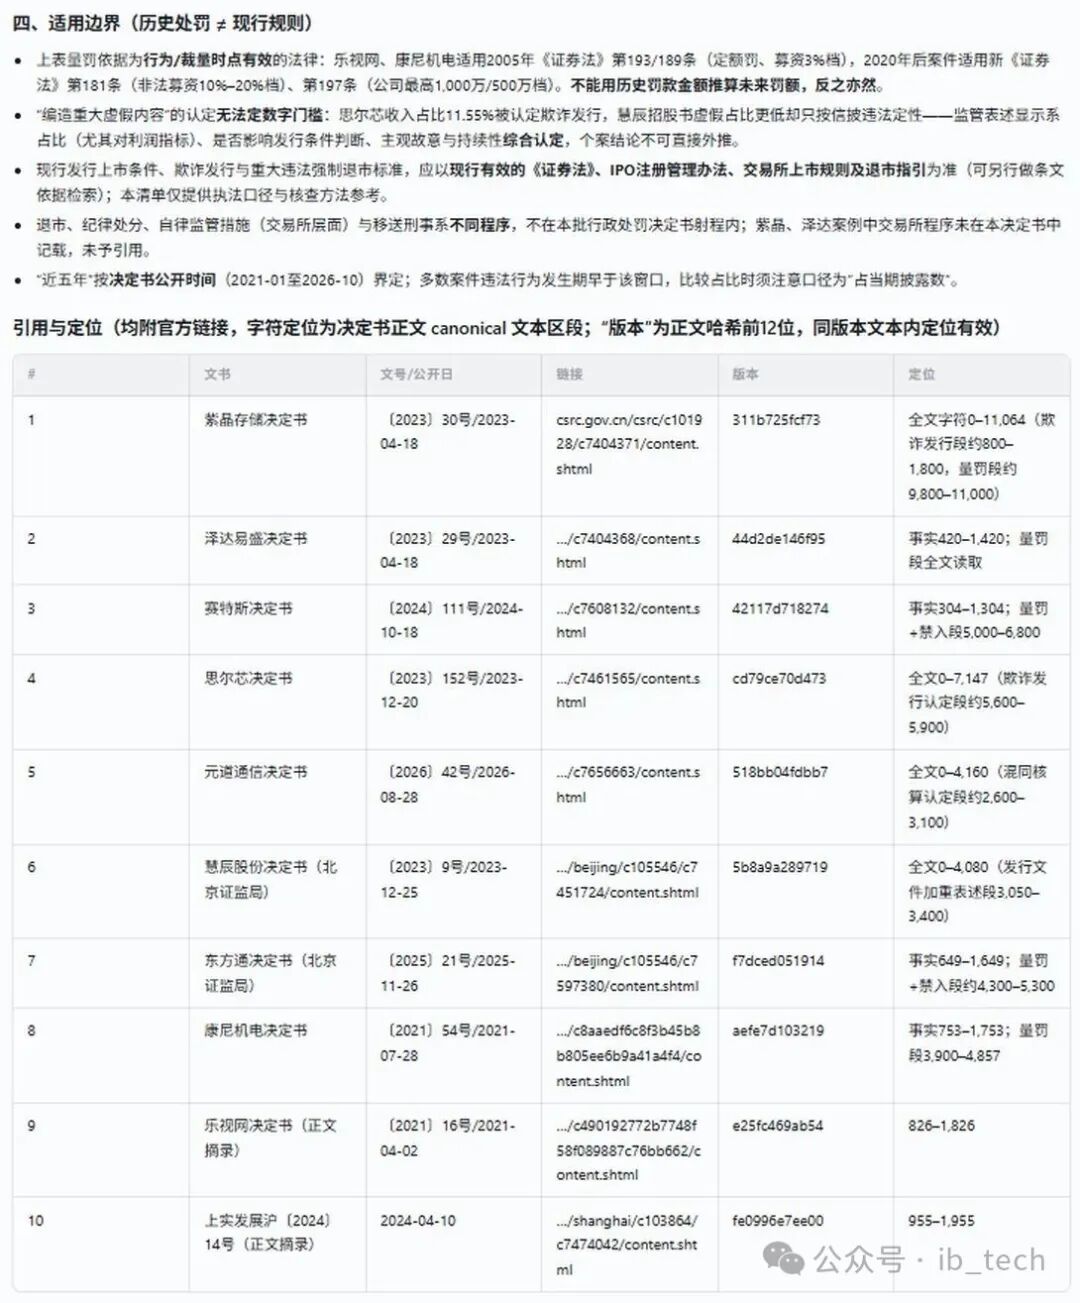
引用与适用边界同样成表交付:历史处罚依据的是行为与裁量时点有效的法律,不能用历史罚款金额推算未来罚额;"编造重大虚假内容"无法定数字门槛;退市、纪律处分与移送刑事属不同程序,不在行政处罚射程内。
1. 只引用原文里有的。检索摘要只用于发现和定位。实质性分析必须逐篇读取决定书正文;读不到原文的案件,宁可标注"正文摘录",也不转述结论。
2. 比例必须带分母。收入占比还是利润占比、占当期披露数还是审定数、IPO 报告期还是上市后年报——口径写不清,一个数字就是一个误导。
3. 结论永远留白。历史案例的定性不能直接外推到当前项目。适用边界单列成节,现行规则以有效条文为准,判断交给签字的人。
工具把证据链整理到可下结论的程度,但不替人下结论。
处罚研究的底线,拼的不是信息差,是可核验的严谨——
每个结论都能回到原文、字符定位、官方链接。
把这件事做成流水线,人才有可能从翻 PDF 里解放出来,去做真正需要判断的那部分。
ThingsWork 监管处罚研究专家现已上线。
还在一份一份打开决定书比占比?AI 已经把带引用定位的处罚对比表做好了。
本文基于演示性监管处罚检索批次整理(发行人为演示虚构),案例信息引自证监会官网公开决定书,引用保留文号、日期与原文定位。历史处罚不等于现行规则,现行发行上市与退市标准以有效条文为准。文中方法适用于 IPO 问询回复、申报前自查及上市公司持续监管场景。